Domain autokranbetrieb.de kaufen?
Wir ziehen mit dem Projekt
autokranbetrieb.de um.
Sind Sie am Kauf der Domain
autokranbetrieb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autokranbetrieb.de kaufen?
Wie hoch kann ein Kran Lasten heben?
Ein Kran kann je nach Typ und Größe Lasten von einigen Tonnen bis zu mehreren hundert Tonnen heben. Die maximale Traglast hängt von der Konstruktion des Krans, der Auslegerlänge und der Hubhöhe ab. Spezielle Schwerlastkräne können sogar Lasten von über 1000 Tonnen heben. **
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **


Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
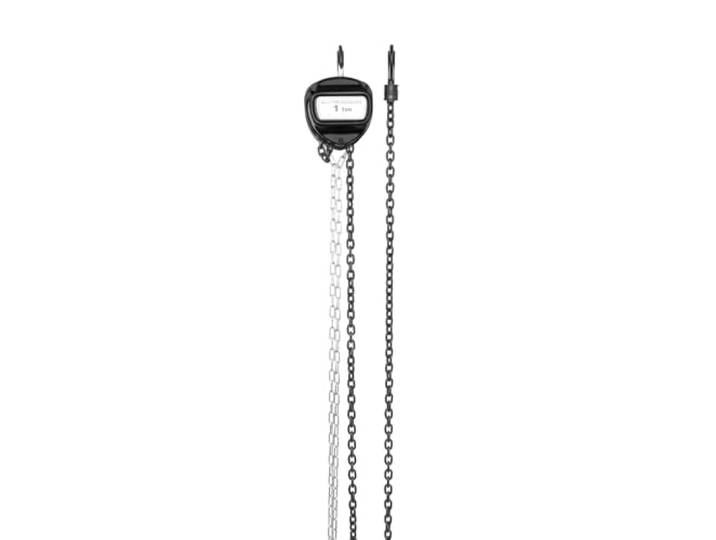
seilzug elektrisch Dreieckiger Handkettenzug 1T 6m, 360° drehbarer Haken Hebegerät für Industrie, Bauwesenseilzug elektrisch Dreieckiger Handkettenzug 1T 6m, 360° drehbarer Haken Hebegerät für Industrie, Bauwesen. Dreieckiger Handkettenzug 1T 6m, 360° drehbarer Haken, Manganstahlkette, Hebevorrichtung für Industrie, Baugewerbe Das Heben schwerer Gegenstände ist im täglichen Leben und bei der Arbeit oft erforderlich, übersteigt jedoch die manuellen Fähigkeiten. Dieser elektrische Hebezeug zeichnet sich durch hervorragende Leistung und einfache Bedienbarkeit als richtiges Hebegerät aus. Gebaut für den Allwetterbetrieb mit korrosionsbeständigen Komponenten. Integriert fortschrittliche Load-Sensing-Technologie für präzise Steuerung. Farbe:One Color185,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Schild mit Text Transport Versand waagerecht A2 (420x594mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lauber, Jürgen: BauWesenBauWesen , Besonderheit und Dynamik von Bauprojekten , Sonstige > Motorkühlung , Erscheinungsjahr: 20140601, Produktform: Leinen, Autoren: Lauber, Jürgen~Hanke, Bernd, Illustrator: Hollenstein, Walter, Redaktion: Lauber, Jürgen, Seitenzahl/Blattzahl: 173, Abbildungen: 77 Abbildungen, Themenüberschrift: ARCHITECTURE / Project Management~HOUSE & HOME / Design & Construction~TECHNOLOGY & ENGINEERING / Construction / General~TECHNOLOGY & ENGINEERING / Project Management, Keyword: Architektur; BIM; BauUnwesen; Bauen; Bauherr; Bauprobleme; Bauprojekte; Facility Manager; Generalunternehmer; Hausbesitzer; Immobilienbesitz; Immobilieneigentümer; Lean Construction; Projektmanagement; Projektsteuerer; Reformkommission; Renovation, Fachschema: Baugewerbe~Bauunternehmen / Baugewerbe~Basteln / Heimwerken~Do it yourself~Heimwerken~Management / Projektmanagement~Projektmanagement - Projektmarketing~Bau / Hochbau~Hochbau, Fachkategorie: Architektur: berufliche Praxis~Baugewerbe und Schwerindustrie~Hochbau und Baustoffe~Heimwerken: allgemein, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 139, Höhe: 20, Gewicht: 408, Produktform: Gebunden, Genre: Importe,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch kann ein Kran Lasten heben und transportieren?
Ein Kran kann Lasten je nach Typ und Größe bis zu mehreren hundert Tonnen heben und transportieren. Die maximale Traglast hängt von der Tragfähigkeit des Krans ab. Es ist wichtig, die Traglast eines Krans nicht zu überschreiten, um Unfälle zu vermeiden. **
-
Wie viele Tonnen kann der stärkste Kran der Welt heben?
Der stärkste Kran der Welt, der Sleipnir, kann bis zu 20.000 Tonnen heben. Er besteht aus zwei Kränen, die zusammenarbeiten, um schwere Lasten zu bewegen. Der Sleipnir wird hauptsächlich in der Offshore-Industrie eingesetzt. **
-
Was ist die maximale Traglast, die dieser Kran heben kann?
Die maximale Traglast dieses Krans beträgt 10 Tonnen. Er ist für schwere Lasten ausgelegt und kann problemlos schwere Materialien heben. Es ist wichtig, die maximale Traglast nicht zu überschreiten, um Unfälle zu vermeiden. **
-
Wie viel kann der Kran eines solchen Abschlepp-LKW maximal heben?
Die maximale Tragfähigkeit des Krans eines Abschlepp-LKWs hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe und dem Modell des LKWs. In der Regel können diese Kräne jedoch Lasten von mehreren Tonnen heben, oft zwischen 5 und 10 Tonnen. Es ist wichtig, die spezifischen technischen Daten des jeweiligen Abschlepp-LKWs zu überprüfen, um genaue Informationen zur Tragfähigkeit des Krans zu erhalten. **
Wie kann ich einen Kran für den Einsatz auf meiner Baustelle mieten?
1. Recherchiere nach lokalen Kranverleihunternehmen in deiner Nähe. 2. Kontaktiere die Unternehmen, um Preise, Verfügbarkeit und Konditionen zu erfragen. 3. Vereinbare einen Termin zur Lieferung und Abholung des Krans auf deiner Baustelle. **
Warum gibt es einen Piepton-Alarm bei einem Kran auf der Baustelle?
Der Piepton-Alarm bei einem Kran auf der Baustelle dient als akustische Warnung für alle Personen in der Nähe des Krans. Er signalisiert, dass sich der Kran in Bewegung setzt oder eine Gefahr besteht. Durch den Piepton-Alarm sollen Unfälle vermieden und die Sicherheit auf der Baustelle erhöht werden. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
VEVOR Pick Up Kran, 499 kg Traglast, zusammenklappbarer LKW-Kran mit 499 kg Winde, Ladekran aus Stahl, Werkstattkran 360° schwenkbar, Hebekran zum Heben von Gütern auf der Baustelle, in der FabrikVEVOR Pick Up Kran, 499 kg Traglast, zusammenklappbarer LKW-Kran mit 499 kg Winde, Ladekran aus Stahl, Werkstattkran 360° schwenkbar, Hebekran zum Heben von Gütern auf der Baustelle, in der Fabrik Solide Tragfähigkeit Manuelle Steuerung Vielseitige Anwendung Langlebig und zuverlässig Tragbar und benutzerfreundlich Vielseitige Einsatzmöglichkeiten Maximale Tragfähigkeit: 1100 lbs / 499 kg,Produktgröße: 5,51 x 4,27 x 0,86 Fuß / 168 x 130 x 26 cm,Produktgewicht: 77,2 lbs / 35 kg,Material: Legierter Stahl,Artikelmodellnummer: HXCZDJ-05,Leistungskonfiguration: 1100 lbs / 499 kg manuelle Winde234,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
seilzug elektrisch Dreieckiger Handkettenzug 1T 6m, 360° drehbarer Haken Hebegerät für Industrie, Bauwesenseilzug elektrisch Dreieckiger Handkettenzug 1T 6m, 360° drehbarer Haken Hebegerät für Industrie, Bauwesen. Dreieckiger Handkettenzug 1T 6m, 360° drehbarer Haken, Manganstahlkette, Hebevorrichtung für Industrie, Baugewerbe Das Heben schwerer Gegenstände ist im täglichen Leben und bei der Arbeit oft erforderlich, übersteigt jedoch die manuellen Fähigkeiten. Dieser elektrische Hebezeug zeichnet sich durch hervorragende Leistung und einfache Bedienbarkeit als richtiges Hebegerät aus. Gebaut für den Allwetterbetrieb mit korrosionsbeständigen Komponenten. Integriert fortschrittliche Load-Sensing-Technologie für präzise Steuerung. Farbe:One Color185,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Schild mit Text Transport Versand waagerecht A2 (420x594mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch kann ein Kran Lasten heben?
Ein Kran kann je nach Typ und Größe Lasten von einigen Tonnen bis zu mehreren hundert Tonnen heben. Die maximale Traglast hängt von der Konstruktion des Krans, der Auslegerlänge und der Hubhöhe ab. Spezielle Schwerlastkräne können sogar Lasten von über 1000 Tonnen heben. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Wie hoch kann ein Kran Lasten heben und transportieren?
Ein Kran kann Lasten je nach Typ und Größe bis zu mehreren hundert Tonnen heben und transportieren. Die maximale Traglast hängt von der Tragfähigkeit des Krans ab. Es ist wichtig, die Traglast eines Krans nicht zu überschreiten, um Unfälle zu vermeiden. **
-
Wie viele Tonnen kann der stärkste Kran der Welt heben?
Der stärkste Kran der Welt, der Sleipnir, kann bis zu 20.000 Tonnen heben. Er besteht aus zwei Kränen, die zusammenarbeiten, um schwere Lasten zu bewegen. Der Sleipnir wird hauptsächlich in der Offshore-Industrie eingesetzt. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lauber, Jürgen: BauWesenBauWesen , Besonderheit und Dynamik von Bauprojekten , Sonstige > Motorkühlung , Erscheinungsjahr: 20140601, Produktform: Leinen, Autoren: Lauber, Jürgen~Hanke, Bernd, Illustrator: Hollenstein, Walter, Redaktion: Lauber, Jürgen, Seitenzahl/Blattzahl: 173, Abbildungen: 77 Abbildungen, Themenüberschrift: ARCHITECTURE / Project Management~HOUSE & HOME / Design & Construction~TECHNOLOGY & ENGINEERING / Construction / General~TECHNOLOGY & ENGINEERING / Project Management, Keyword: Architektur; BIM; BauUnwesen; Bauen; Bauherr; Bauprobleme; Bauprojekte; Facility Manager; Generalunternehmer; Hausbesitzer; Immobilienbesitz; Immobilieneigentümer; Lean Construction; Projektmanagement; Projektsteuerer; Reformkommission; Renovation, Fachschema: Baugewerbe~Bauunternehmen / Baugewerbe~Basteln / Heimwerken~Do it yourself~Heimwerken~Management / Projektmanagement~Projektmanagement - Projektmarketing~Bau / Hochbau~Hochbau, Fachkategorie: Architektur: berufliche Praxis~Baugewerbe und Schwerindustrie~Hochbau und Baustoffe~Heimwerken: allgemein, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 139, Höhe: 20, Gewicht: 408, Produktform: Gebunden, Genre: Importe,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Schild mit Text Transport Versand waagerecht A3 (297x420mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Schild mit Text Transport Versand waagerecht A4 (210x297mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...15,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die maximale Traglast, die dieser Kran heben kann?
Die maximale Traglast dieses Krans beträgt 10 Tonnen. Er ist für schwere Lasten ausgelegt und kann problemlos schwere Materialien heben. Es ist wichtig, die maximale Traglast nicht zu überschreiten, um Unfälle zu vermeiden. **
-
Wie viel kann der Kran eines solchen Abschlepp-LKW maximal heben?
Die maximale Tragfähigkeit des Krans eines Abschlepp-LKWs hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe und dem Modell des LKWs. In der Regel können diese Kräne jedoch Lasten von mehreren Tonnen heben, oft zwischen 5 und 10 Tonnen. Es ist wichtig, die spezifischen technischen Daten des jeweiligen Abschlepp-LKWs zu überprüfen, um genaue Informationen zur Tragfähigkeit des Krans zu erhalten. **
-
Wie kann ich einen Kran für den Einsatz auf meiner Baustelle mieten?
1. Recherchiere nach lokalen Kranverleihunternehmen in deiner Nähe. 2. Kontaktiere die Unternehmen, um Preise, Verfügbarkeit und Konditionen zu erfragen. 3. Vereinbare einen Termin zur Lieferung und Abholung des Krans auf deiner Baustelle. **
-
Warum gibt es einen Piepton-Alarm bei einem Kran auf der Baustelle?
Der Piepton-Alarm bei einem Kran auf der Baustelle dient als akustische Warnung für alle Personen in der Nähe des Krans. Er signalisiert, dass sich der Kran in Bewegung setzt oder eine Gefahr besteht. Durch den Piepton-Alarm sollen Unfälle vermieden und die Sicherheit auf der Baustelle erhöht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.